*Por Rafael Lima
Você deve estar ouvindo falar do PIX que é o nome do meio de pagamento instantâneo em transações digitais no Brasil. Foi criado pelo Banco Central que tem com o intuito simplificar as transferências e torná-las disponíveis em qualquer horário do dia, todos os dias da semana.
A diferença é que as transações ocorrem em tempo real, com limite de 10 segundos para ser creditado. Isso mesmo! A transação deve obrigatoriamente ocorrer em até 10 segundos, ou seja, o pagamento efetuado é imediatamente transferido para a “Carteira Digital” do recebedor. Toda parte transacional passa por uma base de dados única e centralizada, gerenciada pelo Banco Central.
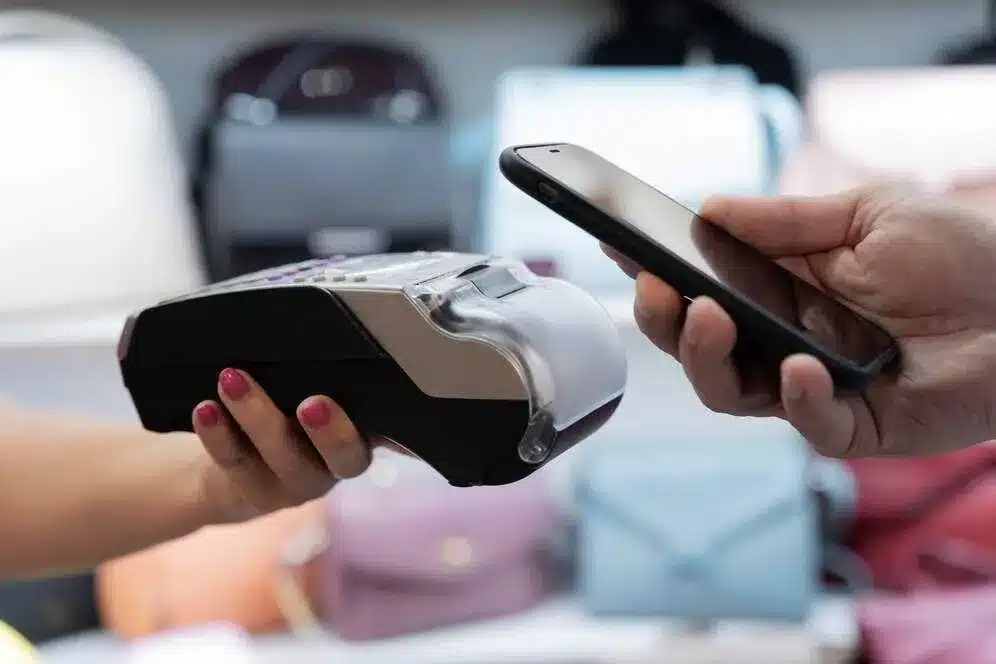
Não haverá mais a necessidade de informar agência e conta como exigido nas transações bancarias atuais (TED e DOC), pois haverá uma chave de identificação composta por CPF, telefone ou e-mail, apresentada por meio de um QR CODE, utilizando tecnologias como NFC (Near-Field Comunication).
Desta forma, será oferecido dois tipos diferentes de formas de pagamentos:
– Dinâmico, por exemplo ao realizar o pagamento em um caixa de supermercado, onde todos os produtos serão contabilizados e ao final o operador de caixa disponibilizará um QRCODE com o valor total para o usuário escanear e autorizar o pagamento (pelo celular).
– QRCODE estático (fixo), por exemplo em um cinema cujo valor do ingresso é único, o QRCODE poderá ser disponibilizado em um monitor (checkout), de modo que o cliente poderá escanear e efetuar o pagamento e assim automaticamente será emitido o ingresso de forma rápida e prática, sem o auxílio de um operador.
A operação de autorização está prevista para acontecer no máximo em 10 segundos, ou seja o processo de transferência do valor entre pagador e recebedor ocorrerá nesse prazo.
Como funciona a comunicação do PIX e o que muda
A estrutura do PIX será realizada através de sistema de mensageria. E todas as transações serão protegidas por sigilo bancário e criptografadas, trafegando na Rede do Sistema Financeiro Nacional. Além disso, as chaves de cada usuário, assim como outras informações pessoais, estarão criptografadas e armazenadas no Diretório de Identificadores de Contas Transacionais (DICT)
O fluxo que ocorre atualmente entre um TED e um DOC é enorme. Envolve um processo interno de recebimento e transferência em que o banco “A” recebe o depósito, valida a transação, e transfere para um banco “B”, ou seja, um fluxo demorado que muitas vezes inclui uma taxa para cobrir a transação, assim como ocorre com um cartão de crédito que quem recebe também paga uma taxa média de 3% a 5% do valor, mesmo em débito.
O PIX, entretanto, funciona como uma carteira digital e não há custo operacional para quem paga (consumidor) e quem recebe (Adquirente/vendedor).
Para sua empresa ter saúde financeira é necessário que o fluxo de recebimento seja superior ao fluxo de pagamento. Porém, em decorrência de utilizar cartões de crédito e débito nas transações diárias, esse dinheiro fica retido na instituição bancária. O valor é repassado dentro do prazo acordado, por exemplo, em 28 dias. Obviamente, isso atrapalha o fluxo de caixa, e por isso o PIX pode ser mais atraente, tendo em vista que o valor passa a compor o caixa da empresa instantaneamente.
As Vantagens do PIX no Frente de Caixa
Ao considerar a frente de caixa, a tecnologia por trás do PIX proporciona diminuição de erros de troco e facilita a conferência do caixa. Também agiliza o processo de venda por se tratar de transação instantânea, mesmo sabendo que pagamentos em espécie continuarão ocorrendo. Contudo, a estimativa é que em um prazo médio o PIX substitua o dinheiro em espécie/físico.
Vale ressaltar que, a substituição das operações em dinheiro pelo PIX, pode ser benéfica tanto para o consumidor como para o vendedor, pois aumenta a segurança ao evitar acúmulo de Caixa/Dinheiro no estabelecimento.
Para quem recebe, há a vantagem da liquidez no débito (sem a intermediação de um agente financeiro que atualmente cobra taxas).
Para o cliente, por ser ágil, o pagamento evita filas a aglomerações.
Resumindo, a dinâmica do mercado irá proporcionar novas oportunidades e contribuir para facilitar a vida de todos, começando pela redução do custo operacional em transações financeiras.
*Rafael Lima é Product Owner na ONCLICK